이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
청년도약계좌 기간을 검색하셨다면 먼저 알아야 할 사실이 하나 있습니다. 신규 가입 접수는 이미 끝났습니다. 조세특례제한법에 있던 이자소득 비과세 조항이 2025년 12월 31일로 일몰되면서, 은행 가입 신청이 2025년 12월 일정을 끝으로 종료됐습니다.
그래서 지금 이 계좌를 다루는 이야기는 이미 가입한 사람이 만기까지 어떻게 끌고 가느냐에 맞춰져 있습니다. 새로 들어갈 자리를 찾는 분이라면 금융위원회가 2026년 6월에 내놓겠다고 밝힌 후속 상품 쪽을 보셔야 합니다.
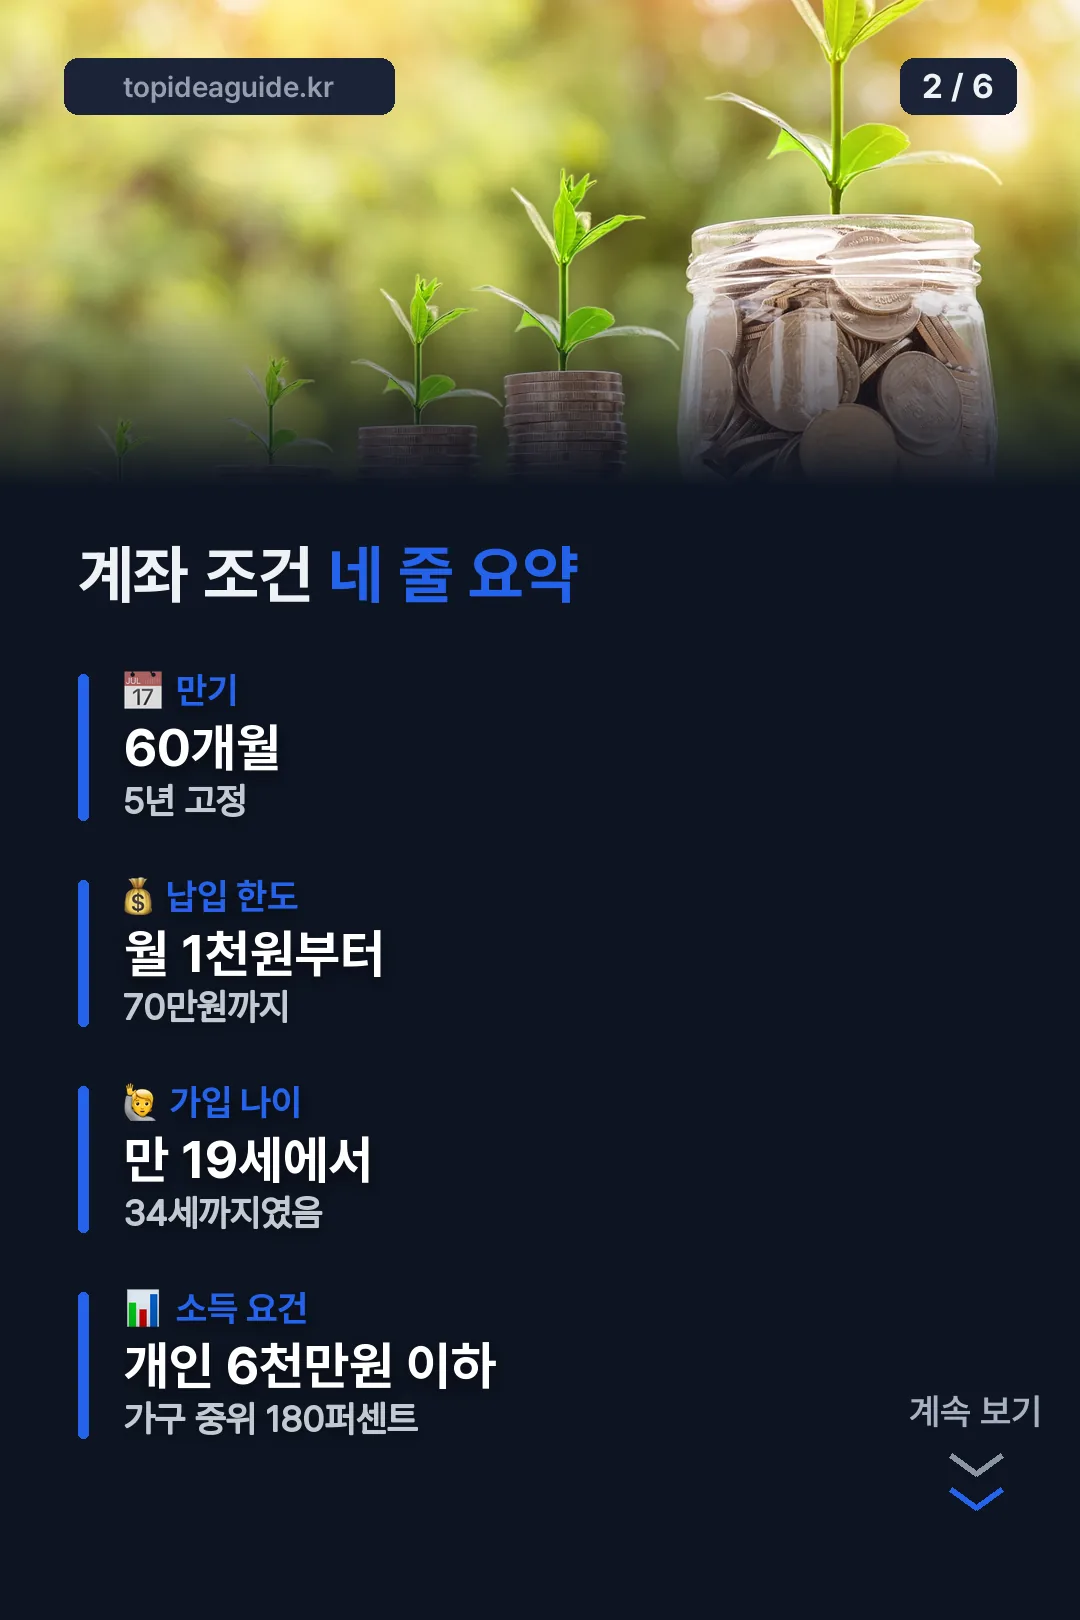
청년도약계좌 기간은 60개월, 다른 선택지가 없습니다
만기는 60개월, 즉 5년입니다. 3년이나 4년짜리를 고를 수 있는 구조가 아닙니다. 매달 1천원부터 70만원까지 자유롭게 넣는 자유적립식이라 금액은 조절되지만, 기간은 고정입니다.
가입할 당시의 요건은 만 19세에서 34세(병역을 마쳤으면 그 기간을 최대 6년까지 빼고 계산), 개인소득 6,000만원 이하, 가구소득 중위 180% 이하였습니다. 이 요건은 가입 시점의 판단이라 중간에 소득이 올랐다고 계좌가 해지되지는 않습니다.
중간에 깨면 무엇을 잃나 — 3년이 갈림길입니다
중도해지는 일반해지와 특별중도해지로 나뉘고, 일반해지 안에서도 3년(36개월)을 넘겼는지가 결정적입니다.
가입 3년이 안 된 상태에서 개인 사정으로 해지하면 정부기여금은 지급되지 않고 이자소득에도 세금(15.4%)이 붙습니다. 사실상 일반 적금을 중도에 깬 것과 같아집니다.
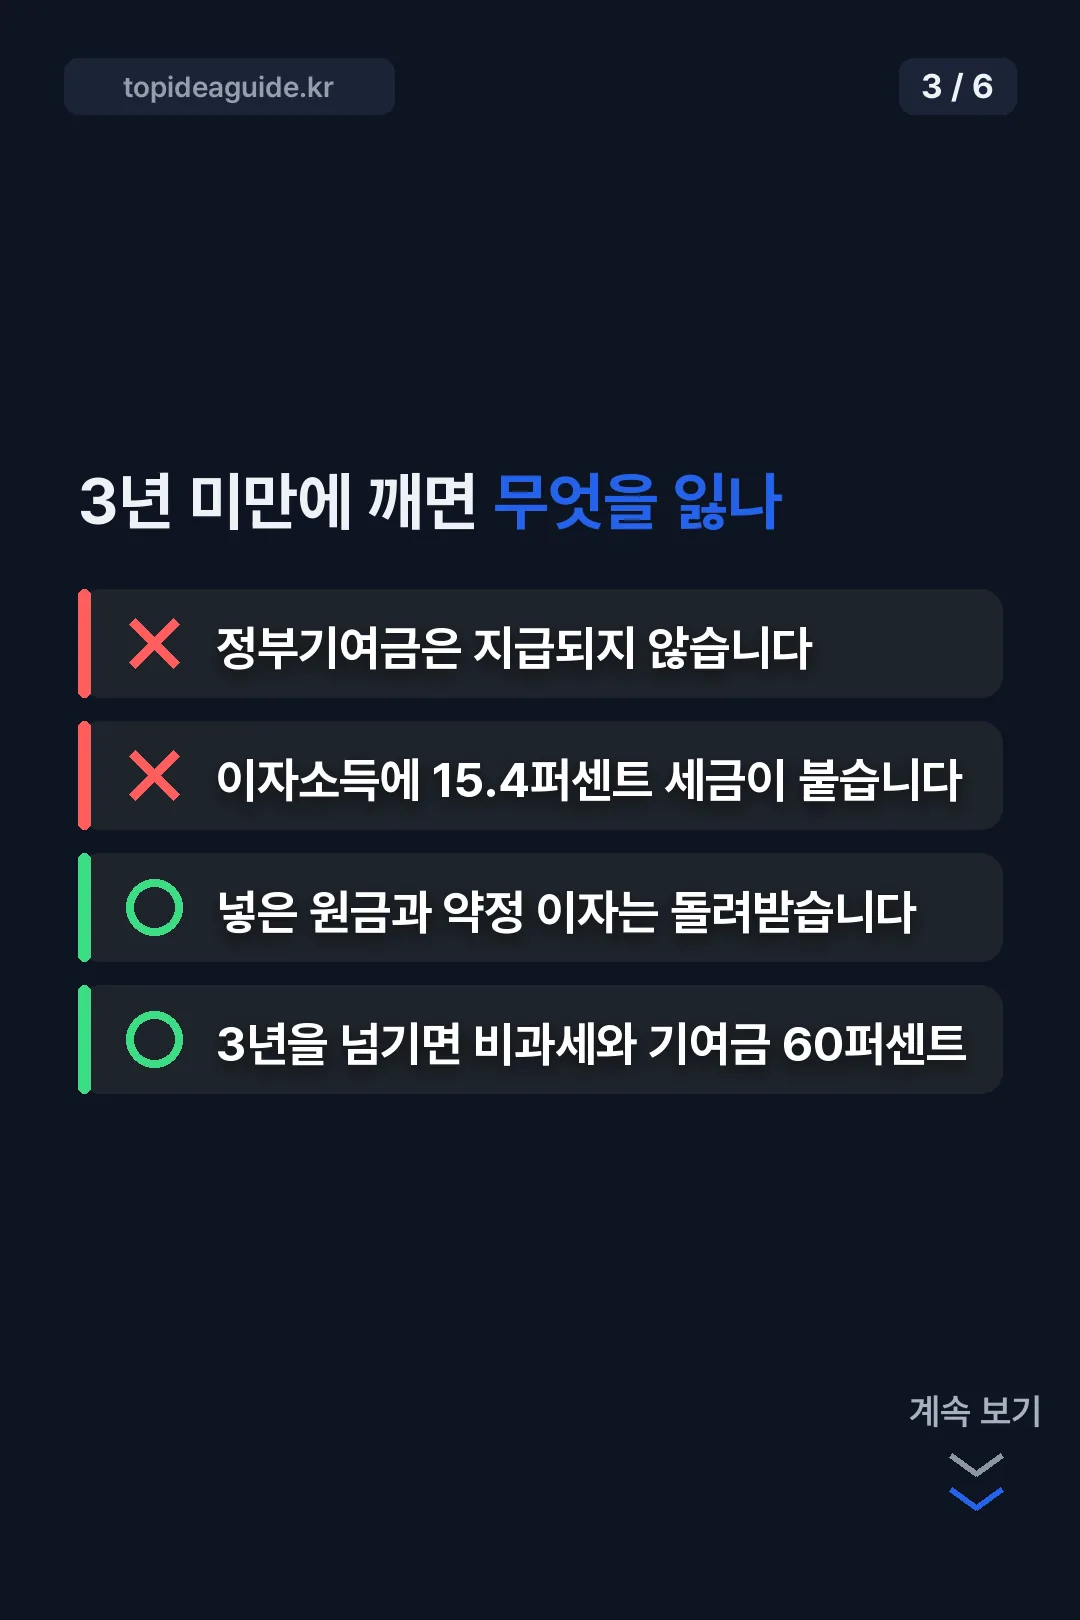
반면 3년 이상 유지한 뒤 일반해지하면 이자소득 비과세는 그대로 유지되고, 그때까지 쌓인 정부기여금도 60% 수준을 받습니다. 전부 날리는 것과 절반 넘게 건지는 것의 차이라, 해지를 고민 중이라면 가입일부터 36개월이 지났는지를 먼저 세어 보셔야 합니다.
특별중도해지는 기간과 상관없이 전액입니다
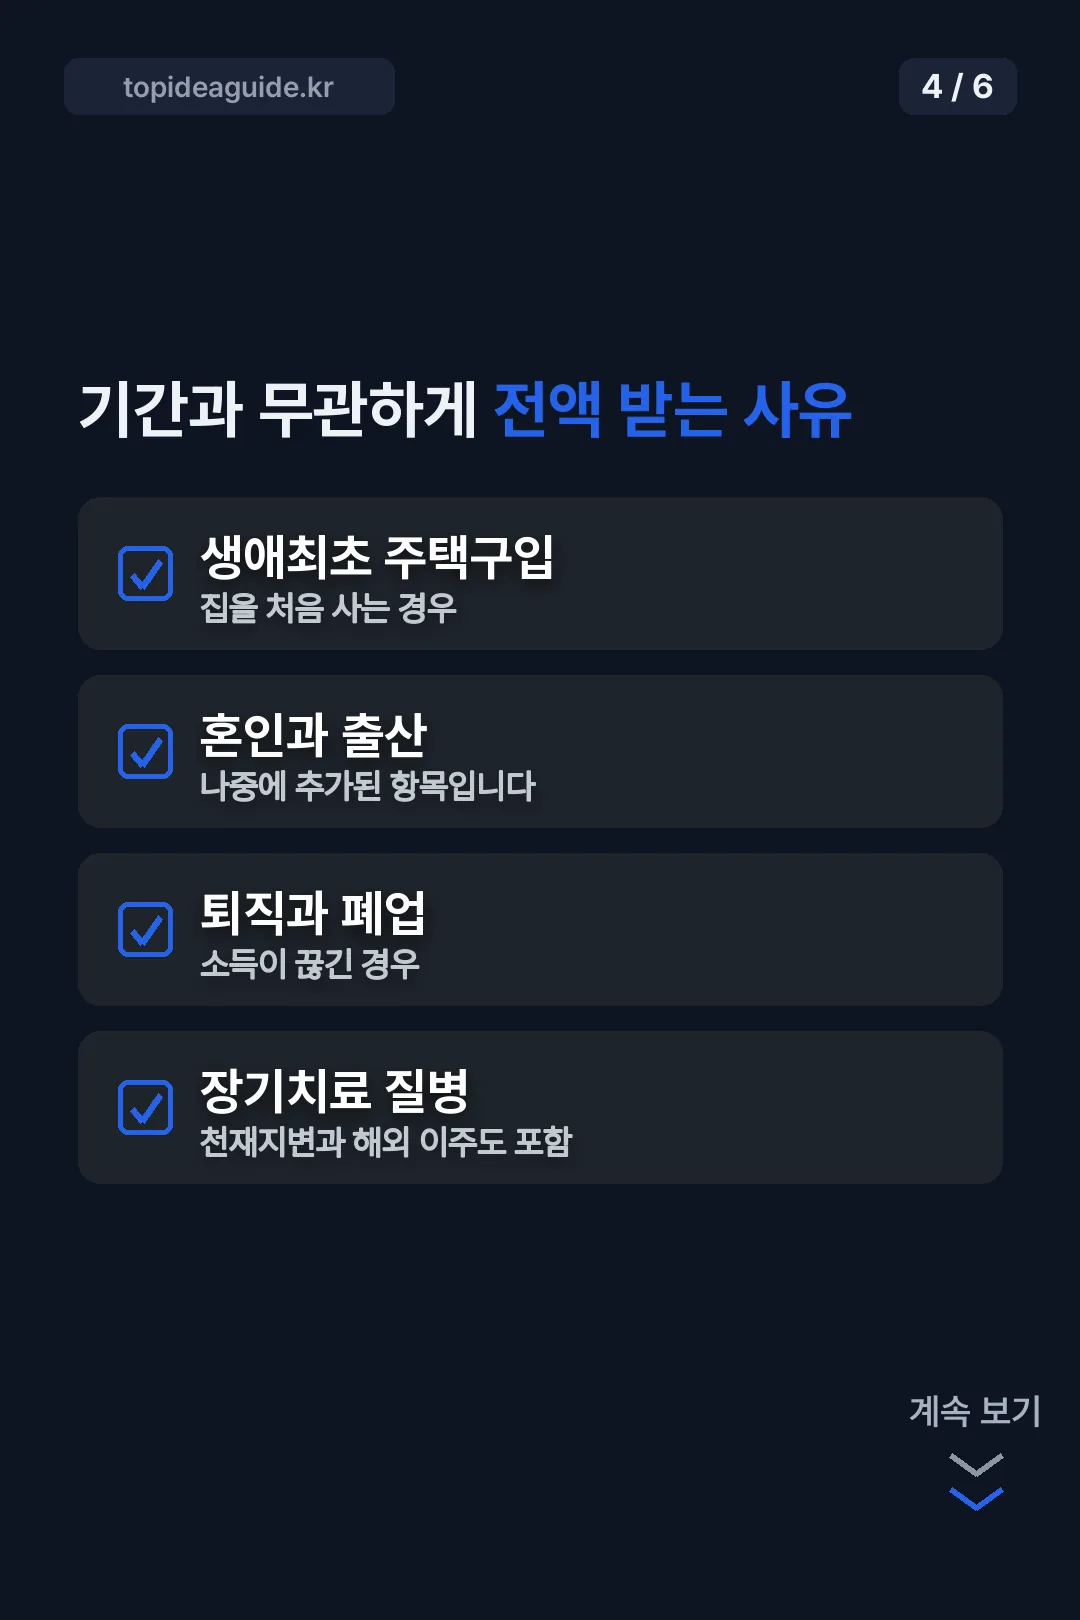
조세특례제한법이 정한 부득이한 사유에 해당하면 유지 기간과 무관하게 정부기여금을 전액 받고 비과세도 유지됩니다. 사유는 정해져 있습니다.
가입자의 사망과 해외 이주, 퇴직, 사업장의 폐업, 천재지변, 장기치료가 필요한 질병, 그리고 생애최초 주택구입과 혼인, 출산입니다. 뒤의 세 가지는 청년층 생애 사건을 감안해 나중에 들어간 항목이라 모르고 지나치는 경우가 많습니다.
깨지 않고 일부만 빼는 방법도 있습니다
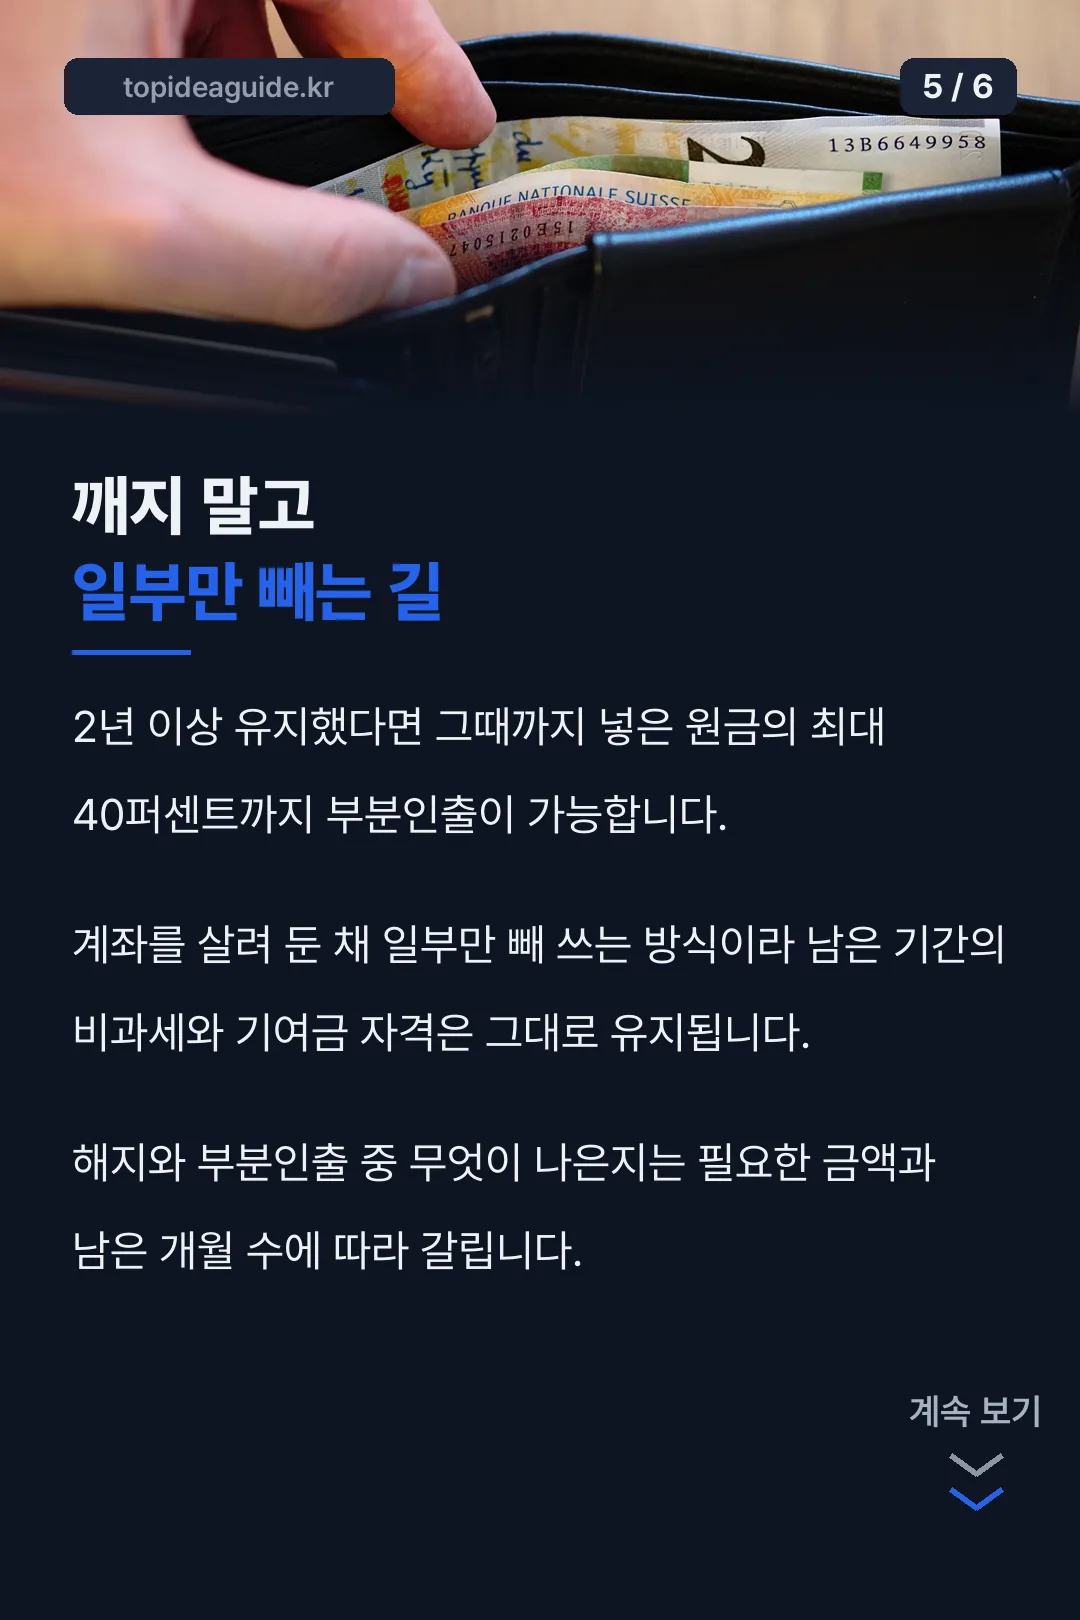
급한 돈이 필요하다고 바로 해지부터 생각할 일은 아닙니다. 2년 이상 유지했다면 그때까지 넣은 원금의 최대 40%까지 부분인출이 가능합니다.
계좌를 살려 둔 채 일부만 빼 쓰는 방식이라, 남은 기간에 대한 비과세와 기여금 자격은 유지됩니다. 해지와 부분인출 중 무엇이 나은지는 필요한 금액과 남은 개월 수에 따라 갈리므로, 가입한 은행 창구에서 두 경우를 나란히 계산해 보시는 편이 확실합니다.
이미 가입한 사람의 혜택은 그대로입니다
신규 접수가 끝났다고 기존 계좌의 조건이 바뀌지는 않습니다. 만기까지 정부기여금과 이자소득 비과세가 그대로 적용됩니다. 기여금 금액은 소득 구간에 따라 다르게 매칭되므로 본인 금액은 가입한 은행 앱에서 확인하시는 것이 정확합니다.
후속 상품인 청년미래적금은 만기가 3년으로 짧습니다. 5년이 부담이라 청년도약계좌를 건너뛰었던 분들에게는 문턱이 낮아진 셈입니다. 다만 두 상품은 구조가 달라 단순 비교가 어려우니, 갈아타기를 생각하신다면 지금 계좌의 경과 개월 수부터 확인하셔야 합니다.
남은 개월 수부터 세어 보십시오
이 계좌를 두고 하는 판단은 결국 가입일로부터 몇 개월이 지났는지에 달려 있습니다. 세 구간으로 나눠 보시면 정리가 쉽습니다.
24개월 미만이면 부분인출도 안 되고 해지하면 기여금을 못 받습니다. 이 구간에서는 납입액을 줄여서라도 계좌를 살려 두는 쪽이 대체로 낫습니다. 월 납입액은 1천원까지 내려갈 수 있어 유지 자체의 부담은 크지 않습니다.
24개월에서 36개월 사이라면 부분인출이라는 선택지가 생깁니다. 해지 대신 원금 일부를 빼 쓰면서 36개월을 넘기는 전략이 가능한 구간입니다.
36개월을 넘겼다면 해지하더라도 비과세와 기여금 60% 수준을 챙깁니다. 다만 만기까지 가면 기여금을 전액 받으므로, 남은 개월 수가 얼마 되지 않는다면 끝까지 끌고 가는 쪽이 유리합니다.
자주 묻는 질문
지금도 새로 가입할 수 있나요?
없습니다. 비과세 조항 일몰로 은행 가입 접수가 2025년 12월 일정을 끝으로 종료됐습니다. 새로 들어갈 곳을 찾으신다면 후속 상품 쪽을 보셔야 합니다.
청년도약계좌 기간을 못 채우면 어떻게 되나요?
3년을 넘겼는지가 갈림길입니다. 3년 미만 일반해지는 기여금이 나오지 않고 이자에 세금이 붙지만, 3년 이상이면 비과세가 유지되고 기여금도 60% 수준을 받습니다.
결혼하면 깨도 손해 안 봐요?
혼인은 특별중도해지 사유에 들어 있어 유지 기간과 상관없이 기여금 전액과 비과세를 챙길 수 있습니다. 출산과 생애최초 주택구입도 같습니다.
돈이 급한데 해지 말고 방법 없나요?
2년 이상 유지했다면 누적 납입원금의 최대 40%까지 부분인출이 됩니다. 계좌를 유지한 채 일부만 빼는 방식입니다.